Se você está se preparando para um concurso público com cobrança de matemática financeira, é importante saber que a Fundação Cesgranrio, organizadora do novo concurso Caixa, tem se destacado como uma das principais bancas na área bancária.
Pensando nisso, o professor Arthur Lima resolveu 5 questões recentes da banca sobre juros compostos.
Aproveite a oportunidade para revisar os principais conceitos, compreender o estilo da banca examinadora e reforçar seus conhecimentos!
15 Questões de Conhecimentos Bancários selecionadas por Renan Duarte
A importância de Conhecimentos Bancários é vital para uma ampla gama de concursos públicos. Esta matéria é um pilar essencial para aspirantes a cargos no setor bancário e financeiro.
Por isso, o professor Renan Duarte desenvolveu um conjunto especial de 15 questões de Conhecimentos Bancários focadas no concurso da caixa. São questões com gabarito e cuidadosamente comentadas pelo professor. Este material foi elaborado para garantir que você, concurseiro, possa testar os seus conhecimentos.
Um material gratuito para você testar os seus conhecimentos e gabaritar conhecimentos bancários na sua próxima prova!
1 – CESGRANRIO – BASA – 2018
Um valor inicial C0 foi capitalizado por meio da incidência de juros compostos mensais constantes iguais a 6,09%. Ao final de 6 meses, isto é, após 6 incidências dos juros, gerou-se o montante M. A partir do valor inicial C0, seria alcançado o mesmo montante M ao final de 12 meses (12 incidências), se os juros compostos mensais constantes tivessem sido iguais a
(A) 3,045%
(B) 3,000%
(C) 1,045%
(D) 1,450%
(E) 3,450%
Comentário:
No primeiro caso, temos prazo de t = 6 meses, e taxa de j = 6,09% ao mês. Assim,
M = C x (1+j)ᵗ
M = C₀ x (1+6,09%)⁶
M = C₀ x (1,0609)⁶
No segundo caso, temos prazo de t = 12 meses. Neste caso, para termos o mesmo capital e mesmo montante:
M = C₀ x (1 + j)¹²
Igualando as duas expressões do montante:
C0₀x (1,0609)⁶ = C₀ x (1 + j)¹²
(1,0609)⁶ = (1 + j)¹²
Tirando a raiz de 6º grau dos dois lados, temos:
1,0609 = (1+j)²
1,03² = (1+j)²
1,03 = 1 + j
j = 0,03 = 3% am
Gabarito: B
2 – CESGRANRIO – PETROBRÁS – 2018
Um equipamento, que poderia ser comprado por 100 milhões de reais à vista, foi financiado por meio de dois pagamentos semestrais sucessivos. O primeiro, no valor de 55 milhões de reais, foi pago seis meses após a compra; o segundo, no valor de 60,5 milhões de reais, foi pago 12 meses após a compra. O valor mais próximo da taxa anual equivalente cobrada nesse financiamento é igual a
(A) 15,5%
(B) 16,1%
(C) 20,0%
(D) 21,0%
(E) 22,5%
Comentário:
Sendo j a taxa de juros do financiamento, temos que:
Valor à vista do bem = soma dos valores presentes das prestações
100 = 55/(1+j) + 60,5/(1+j)²
Multiplicando todos os termos por (1+j)², temos:
100.(1+j)² = 55.(1+j) + 60,5
100.(1+2j+j²) = 55 + 55j + 60,5
100 + 200j + 100j² = 55 + 55j + 60,5
100j² + 145j -15,5 = 0
Aqui nós podemos resolver a equação de segundo grau ou testar as alternativas de resposta. Resolvendo a equação:
delta = 145² – 4.100.(-15,5) = 27225
raiz de delta = 165
Logo,
j = (-145 + 165)/(2.100) = 0,10 = 10% ao semestre
Podemos obter a taxa anual equivalente lembrando que em teq = 1 ano temos t = 2 semestres. Logo,
(1 + 10%)² – 1 = jeq
jeq = 0,21 = 21% ao ano
Gabarito: D
3 – CESGRANRIO – ANP – 2016
Por 3 anos seguidos, a taxa de inflação de certo país foi de 5% ao ano. Nesse período, o aluguel de um imóvel foi reajustado, anualmente, pelo índice de inflação, o que fez com que tal aluguel passasse a ser de p unidades monetárias. Para saber o valor do mesmo aluguel antes desses reajustes, basta dividir p por
(A) 4,50
(B) 1,50
(C) 1,05
(D) (1,50)³
(E) (1,05)³
Comentário:
Seja A o valor inicial do aluguel, antes dos reajustes. Cada aumento de 5% corresponde a multiplicar este valor por (1 + 5%), ou seja, por 1,05. Devemos fazer isso 3 vezes seguidas para chegar no preço final “p”, ou seja,
p = A x 1,05 x 1,05 x 1,05
p = A x 1,05³
A = p / 1,05³
Portanto, para chegar no valor inicial do aluguel (A), basta dividir o preço final p por 1,05³.
Gabarito: E
4 – CESGRANRIO – Banco do Brasil – 2015
Um cliente fez um investimento de 50 mil reais em um Banco, no regime de juros compostos. Após seis meses, ele resgatou 20 mil reais, deixando o restante aplicado. Após um ano do início da operação, resgatou 36 mil reais, zerando sua posição no investimento. A taxa semestral de juros proporcionada por esse investimento pertence a que intervalo abaixo? Dado: √76 = 8,7
(A) 7,40% a 7,89%
(B) 8,40% a 8,89%
(C) 6,40% a 6,89%
(D) 6,90% a 7,39%
(E) 7,90% a 8,39%
Comentário:
Sendo j a taxa de juros semestral, podemos dizer que após 1 semestre o
montante era:
M = C x (1 + j)ᵗ
M = 50.000 x (1 + j)¹
M = 50.000 x (1 + j)
Neste momento, foram retirados 20.000 reais, sobrando:
50.000 x (1+j) – 20.000
Este foi o capital aplicado por mais 1 semestre (até completar o ano), chegando ao montante final de 36.000 reais (que, ao ser resgatado, zerou o investimento). Ou seja:
M = C x (1 + j)ᵗ
36.000 = [50.000 x (1+j) – 20.000 ] x (1+j)¹
36.000 = [50.000 + 50.000j – 20.000 ] x (1+j)
36.000 = [30.000 + 50.000j ] x (1+j)
36.000 = 30.000 + 50.000j + 30.000j + 50.000j²
3,6 = 3 + 5j + 3j + 5j²
3,6 = 3 + 8j + 5j²
5j² + 8j – 0,6 = 0
delta = (-8)² – 4 x 5 x (-0,6) = 64 + 12 = 76
Portanto,
√delta = √76 = 8,7 = –> dado no enunciado
j = [ -(8) ± 8,7 ] / (2×5)
O valor positivo da taxa de juros é dado por:
j = [ -(8) + 8,7 ] / (2×5)
j = 0,7 / 10 = 0,07
j = 7% ao semestre
Gabarito: D
5 – CESGRANRIO – Banco do Brasil – 2015
Um investimento rende à taxa de juros compostos de 12% ao ano com capitalização trimestral. Para obter um rendimento de R$ 609,00 daqui a 6 meses, deve-se investir, hoje, em reais,
(A) 6.460
(B) 10.000
(C) 3.138
(D) 4.852
(E) 7.271
Comentário:
A taxa nominal de 12% ao ano com capitalização trimestral corresponde à taxa efetiva de 12% / 4 = 3% ao trimestre (pois temos 4 trimestres em um ano).
Assim, ficamos com:
M = C x (1 + j)ᵗ
C + 609 = C x (1 + 3%)²
C + 609 = C x (1,03)²
C + 609 = C x (1,0609)
609 = C x (1,0609) – C
609 = C x (1,0609) – 1 x C
609 = C x (1,0609 – 1)
609 = C x 0,0609
609 / 0,0609 = C
10.000 = C
Gabarito: B
6 – CESGRANRIO – BANCO DO BRASIL – 2015
Uma conta de R$ 1.000,00 foi paga com atraso de 2 meses e 10 dias. Considere o mês comercial, isto é, com 30 dias; considere, também, que foi adotado o regime de capitalização composta para cobrar juros relativos aos 2 meses, e que, em seguida, aplicou-se o regime de capitalização simples para cobrar juros relativos aos 10 dias.
Se a taxa de juros é de 3% ao mês, o juro cobrado foi de
(A) R$ 64,08
(B) R$ 79,17
(C) R$ 40,30
(D) R$ 71,51
(E) R$ 61,96
Comentário:
Para os 2 meses onde houve capitalização composta, temos:
M = C x (1+j)ᵗ
M = 1.000 x (1+3%)2
M = 1.000 x (1,03)²
M = 1.000 x 1,0609
M = 1.060,90 reais
Este valor é capitalizado, pelo regime simples, pelos 10 dias restantes, ou seja, 10/30 = 1/3 de mês. Logo,
Mfinal = 1.060,90 x (1+3% x 1/3)
Mfinal = 1.060,90 x (1+1%)
Mfinal = 1.060,90 x (1,01)
Mfinal = 1.071,51 reais
Assim, os juros totalizam 1.071,51 – 1.000 = 71,51 reais.
Gabarito: D
7 – CESGRANRIO – BASA/AM – 2015
Aplicaram-se R$ 2.000,00 em um fundo de investimento, por um ano, que rende à taxa bruta de 18% ao ano. O imposto de renda é de 22,5% sobre o ganho nominal. Em um ano em que a inflação foi de 7,5%, a taxa real de juros anual obtida nesse investimento foi de:
(A) 5,5%
(B) 6,5%
(C) 5,0%
(D) 4,5%
(E) 6,0%
Comentário:
O rendimento bruto é de 18% no ano. Como é pago 22,5% deste rendimento a título de imposto, sobra 100% – 22,5% = 77,5% do rendimento, ou seja, 77,5% x 18% = 13,95%. Este é o ganho aparente. Como a inflação foi de 7,5% neste mesmo período, podemos obter a taxa real lembrando que:
(1 + taxa real) = (1 + taxa aparente) / (1 + inflação)
(1 + taxa real) = (1 + 13,95%) / (1 + 7,5%)
(1 + taxa real) = (1,1395) / (1,075)
(1 + taxa real) = 1,06
taxa real = 0,06 = 6%
Gabarito: E
8 – CESGRANRIO – BASA – 2015
Um financiamento está sendo negociado a uma taxa nominal de 20% ao ano.
A taxa de juros efetiva anual desse financiamento, se os juros são capitalizados semestralmente, é:
a) 12,10%
b) 20,21%
c) 21,00%
d) 22,10%
e) 24,20%
Comentário:
Se a capitalização é semestral, e temos 2 semestres em um ano, a taxa de juros efetiva é de 20% / 2 = 10% ao semestre. Calculando a taxa anual equivalente a 10%a.s., temos:
(1 + j)ᵗ = (1 + jeq)ᵗᵉ
(1 + 10%)ᵗ = (1 + jeq)ᵗᵉ
Como teq = 1 ano corresponde a t = 2 semestres, ficamos com:
(1 + 10%)² = (1 + jeq)¹
(1,10)² = 1 + jeq
1,21 = 1 + jeq
0,21 = jeq
21% ao ano = jeq
Gabarito: C
9 – CESGRANRIO – LIQUIGÁS – 2015
Um investimento em imóveis rende nominalmente 54,1% em 6 meses.
Se o investidor espera obter um ganho real de, no mínimo, 5% ao mês, qual deve ser o valor máximo da variação de preços no semestre?
a) 15%
b) 20%
c) 24%
d) 30%
e) 34%
Comentário:
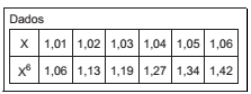
Temos um ganho aparente de jn = 54,1%. Um ganho real de 5%am corresponde, em um semestre (6 meses), a:
(1 + 5%)⁶ – 1 =
(1,05)⁶ – 1 =
1,34 – 1 =
0,34 =
34%
Veja, portanto, que o ganho real é de jreal = 34% no semestre. Podemos obter a inflação lembrando que:
1+jreal = (1+jn) / (1+i)
1+0,34 = (1+0,541) / (1+i)
1,34 = 1,541 / (1+i)
1+i = 1,541 / 1,34
1+i = 1,15
i = 0,15 = 15%
A variação de preços (inflação) no semestre deve ser de até 15%.
Gabarito: A
10 – CESGRANRIO – Banco do Brasil – 2015
A empresa ALFA tomou um empréstimo no valor de 100 mil reais, em janeiro de 2015, a uma taxa de juros de 12% ao ano, no regime de juros compostos, a serem pagos em 3 parcelas anuais, consecutivas e postecipadas. A primeira parcela, a ser paga em janeiro de 2016, corresponderá a 20% do valor do empréstimo; a segunda parcela, um ano após a primeira, será igual a 30% do valor do empréstimo, e a terceira parcela a ser paga, em janeiro de 2018, liquidará a dívida. A quantia, em milhares de reais, que mais se aproxima do valor da terceira parcela é igual a
(A) 72,0
(B) 90,5
(C) 56,0
(D) 64,2
(E) 81,8
Comentário:
Após 1 ano, a dívida terá chegado ao valor de:
Dívida após 1 ano = 100.000 + 12%x100.000 = 112.000 reais
O primeiro pagamento é de 20% do valor inicial da dívida:
20% x 100.000 = 20.000 reais.
Assim, a dívida cai para:
Dívida após primeiro pagamento = 112.000 – 20.000 = 92.000 reais
Durante o segundo ano, essa dívida cresce mais 12%, chegando a:
Dívida após 2 anos = 92.000 + 12% x 92.000 = 103.040 reais
A segunda prestação é de 30% do valor inicial da dívida, isto é, 30.000 reais. Assim, a dívida cai para:
Dívida após o segundo pagamento = 103.040 – 30.000 = 73.040 reais
Ao longo do terceiro ano esta dívida cresce mais 12%:
Dívida após 3 anos = 73.040 + 12% x 73.040 = 81.804,80 reais
Este é o valor que deve ser pago para a dívida ser quitada.
Gabarito: E
Seu estudo no modo aprovação!
Você que está focado em conquistar sua aprovação no concurso público, sabe que o planejamento e a consistência são a chave do sucesso. E para 2026 ser realmente o seu ano, nada melhor que contar com um plano de estudos completo, organizado e que coloca você no controle da sua preparação.
Por tempo muito limitado, abrimos uma condição especial para o LOTE 2 da Assinatura Essencial, com um desconto que não vai se repetir!
Isso mesmo: uma oportunidade única para acessar conteúdo de qualidade, materiais atualizados, planejamento personalizado e suporte especializado, tudo pensado para quem leva a sério a jornada em direção à aprovação.
⏳ Atenção:
Essa oferta é válida por pouquíssimos dias e não será encontrada em nenhum outro lugar. Não deixe para depois o que pode definir seu futuro hoje.
👉 Garanta sua Assinatura agora mesmo!
Saiba tudo sobre concursos abertos e concursos previstos em um só lugar.
Clique nos links abaixo:
